La garantie décennale couvre les dommages qui compromettent la solidité d’une construction ou la rendent impropre à sa destination, pendant dix ans après la réception des travaux. Derrière cette formulation du Code civil se cache un périmètre précis, durci par la jurisprudence récente, que beaucoup de maîtres d’ouvrage et d’artisans connaissent mal. Comprendre ce qui est couvert par la garantie décennale – et ce qui ne l’est plus depuis 2024 – permet d’éviter des litiges coûteux et des refus d’indemnisation.
Impropriété à destination : le critère que la jurisprudence a affiné
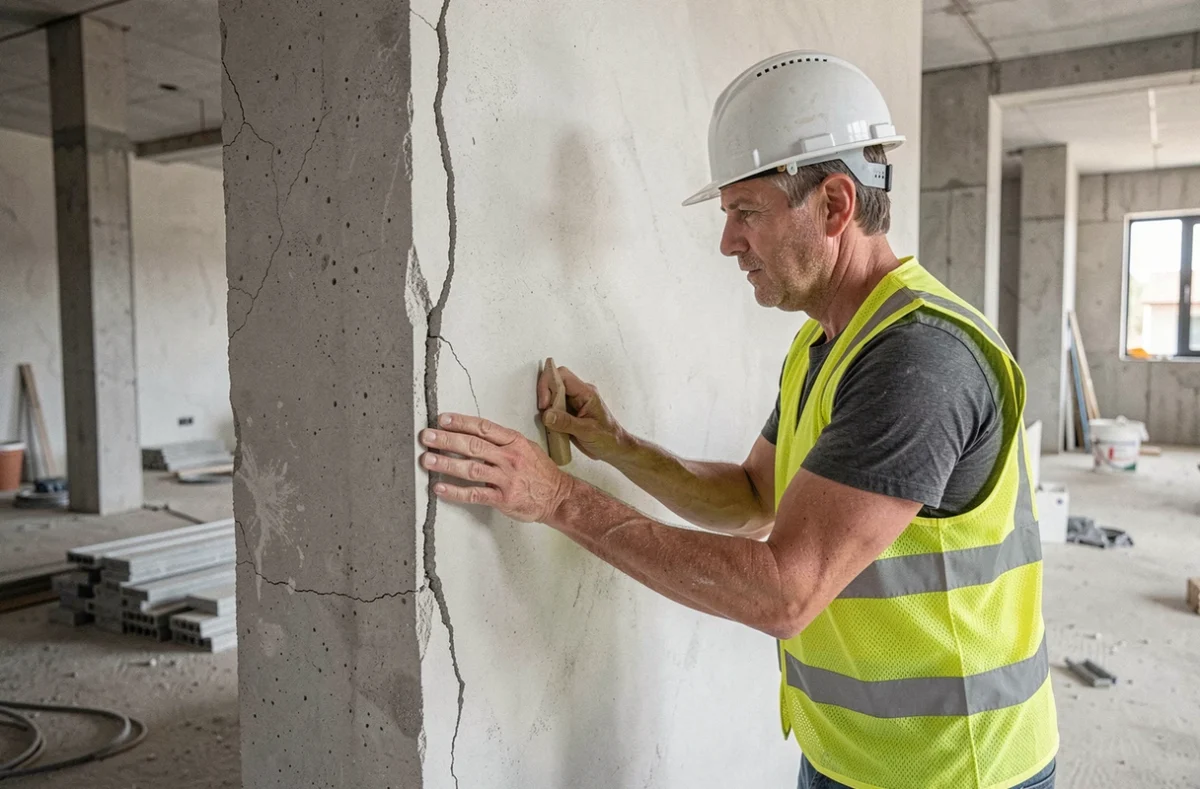
La plupart des articles sur la garantie décennale listent les dommages couverts (fissures, infiltrations, affaissement). Ils mentionnent moins souvent le critère juridique qui conditionne la prise en charge : l’impropriété à destination. Un désordre n’ouvre droit à la garantie décennale que s’il rend le bâtiment inutilisable pour l’usage auquel il est destiné, ou s’il porte atteinte à sa solidité.
Concrètement, un défaut d’étanchéité qui provoque des infiltrations récurrentes dans une pièce habitable rend le logement impropre à l’habitation. Une fissure structurelle sur un mur porteur menace la solidité de l’ouvrage. Ces deux cas relèvent de la garantie décennale.
En revanche, une fissure purement esthétique sur un enduit de façade, sans conséquence sur l’étanchéité ni sur la structure, n’entre pas dans le périmètre. Les tribunaux évaluent au cas par cas la gravité du désordre, et la frontière entre dommage esthétique et impropriété à destination donne lieu à des contentieux fréquents.
Dommages intermédiaires : la zone grise
Entre le désordre purement esthétique (exclu) et l’atteinte à la solidité (couverte), il existe une catégorie que le droit qualifie de « dommages intermédiaires ». Ces dommages ne compromettent pas la solidité et ne rendent pas l’ouvrage impropre à sa destination, mais dépassent le simple défaut d’apparence.
Pour ces dommages intermédiaires, la garantie décennale ne s’applique pas automatiquement. Le maître d’ouvrage doit alors prouver une faute du constructeur sur le fondement de la responsabilité contractuelle de droit commun (article 1792-4-3 du Code civil). La charge de la preuve change, et l’indemnisation n’est pas garantie par l’assurance décennale obligatoire.
Garantie décennale et équipements sur existant : le revirement de 2024
C’est probablement le point le plus méconnu, et le plus lourd de conséquences pour les particuliers qui font installer une pompe à chaleur, une chaudière ou un insert sur un bâtiment existant.
Dans un arrêt du 21 mars 2024 (n° 22-18.694), la Cour de cassation a jugé que les équipements ajoutés ou remplacés sur un ouvrage existant ne relèvent ni de la garantie décennale ni de la garantie biennale lorsqu’ils ne constituent pas eux-mêmes un ouvrage. Le recours relève alors de la responsabilité contractuelle de droit commun.
Avant cet arrêt, la jurisprudence admettait plus largement la couverture décennale pour les équipements installés sur un bâtiment existant, à condition qu’ils rendent l’ouvrage impropre à sa destination en cas de dysfonctionnement. Ce revirement restreint significativement la protection des maîtres d’ouvrage.
Ce que cela change pour un particulier
Si vous faites installer une pompe à chaleur qui tombe en panne au bout de trois ans, vous ne pouvez plus vous retourner contre l’assurance décennale de l’installateur. Votre recours se limite à la responsabilité contractuelle, avec un délai de prescription plus court et une couverture assurantielle qui dépend du contrat de l’artisan, pas de l’obligation légale.
- Les équipements dissociables (chaudière, climatisation, volets roulants, sanitaires) posés sur un bâtiment existant sont exclus de la garantie décennale depuis cet arrêt.
- Les équipements indissociables intégrés lors d’une construction neuve ou d’une rénovation lourde restent couverts s’ils affectent la solidité ou la destination de l’ouvrage.
- Pour les panneaux solaires ou les poêles à bois installés sur un bâtiment existant, la même logique d’exclusion s’applique désormais.
Vérifier les garanties contractuelles offertes par l’installateur (garantie constructeur, extension de garantie, assurance responsabilité civile professionnelle) devient un réflexe à adopter avant de signer un devis.
Délai de dix ans et désordres évolutifs : les pièges de prescription
La garantie décennale court pendant dix ans à compter de la réception des travaux. Ce délai paraît généreux, mais deux décisions récentes montrent qu’il recèle des pièges concrets.
La gravité doit être atteinte avant l’expiration
Un désordre peut apparaître de façon progressive : une microfissure qui s’aggrave année après année, une infiltration intermittente qui finit par dégrader la structure. La Cour de cassation a précisé dans un arrêt du 5 juin 2025 (n° 23-20.379) que la gravité du dommage – c’est-à-dire l’atteinte à la solidité ou l’impropriété à destination – doit être caractérisée avant l’expiration du délai de dix ans.
Si un désordre n’atteint le seuil de gravité requis qu’après la dixième année, la garantie décennale ne pourra plus être mobilisée. Il est donc stratégique de faire constater par un expert tout désordre suspect avant l’échéance, même s’il semble mineur à ce stade.
Une assignation ne protège pas tous les désordres
Autre piège : engager une action en justice pour un désordre précis (par exemple des fissures sur un mur) n’interrompt pas le délai de prescription pour d’autres désordres apparus sur le même chantier. La Cour de cassation l’a rappelé dans un arrêt du 2 mai 2024 (n° 22-23.004). L’effet interruptif d’une assignation ne vaut que pour les désordres expressément mentionnés dans la procédure.
Si vous constatez plusieurs types de dommages, chacun doit être signalé et documenté individuellement avant la fin du délai décennal. Attendre qu’un expert judiciaire les découvre lors d’une procédure déjà engagée ne suffit pas à garantir vos droits sur l’ensemble des désordres.
Coût de l’assurance décennale : fourchettes de prix et critères de choix
La souscription d’une assurance décennale est obligatoire pour tout professionnel du bâtiment avant le démarrage des travaux. Le défaut d’assurance est passible de sanctions pénales. Pour un artisan ou un auto-entrepreneur, le choix du contrat pèse directement sur la trésorerie et sur la qualité de la couverture.
Fourchettes de prix selon l’activité
Le coût annuel d’une assurance décennale varie de 1 500 à plus de 6 000 euros selon le profil de l’artisan et la nature de son activité. Un peintre ou un plaquiste paie en général entre 1 500 et 2 500 euros par an, car les risques d’atteinte au gros oeuvre restent limités.
Pour un maçon, un couvreur ou un charpentier, la prime se situe plutôt entre 3 000 et 6 000 euros par an. Les métiers qui touchent à la structure du bâtiment exposent l’assureur à des sinistres plus lourds, ce qui se répercute sur le tarif.
Les auto-entrepreneurs en début d’activité bénéficient parfois d’un tarif d’entrée réduit la première année, indexé sur un chiffre d’affaires prévisionnel bas. La prime augmente ensuite proportionnellement au chiffre d’affaires réel déclaré.
Ce qui fait varier le prix
Au-delà de l’activité déclarée, plusieurs facteurs influencent le montant de la prime.
- Le chiffre d’affaires : la prime est indexée sur le volume d’activité, avec un minimum plancher qui s’applique même en cas de faible activité.
- L’ancienneté et la sinistralité : un artisan avec plusieurs sinistres déclarés verra sa prime augmenter, voire se heurter à des refus de couverture.
- Les franchises et plafonds : un contrat moins cher peut comporter des franchises élevées ou des exclusions spécifiques (travaux en sous-traitance, techniques non courantes).
Grille de sélection pour comparer les contrats
Trois critères permettent de départager les offres au-delà du seul tarif affiché.
Le premier est la liste des activités effectivement garanties. Un plaquiste assuré uniquement pour la pose de cloisons sèches ne sera pas couvert s’il réalise des travaux d’isolation par l’extérieur. Vérifier la concordance entre les travaux prévus et les activités mentionnées sur l’attestation évite des surprises en cas de sinistre.
Le deuxième critère concerne les exclusions contractuelles. Certains contrats excluent les techniques non courantes, les travaux réalisés en sous-traitance, ou les chantiers au-delà d’un certain montant. Ces exclusions se trouvent dans les conditions générales, rarement dans la plaquette commerciale.
Le troisième point est la réactivité de l’assureur en cas de sinistre. Un courtier spécialisé en décennale peut comparer les offres et identifier les différences de traitement entre compagnies sur les délais d’instruction et d’indemnisation.
Vérifier l’attestation avant de signer
Côté maître d’ouvrage, exiger l’attestation d’assurance décennale avant le début du chantier est la première précaution. Ce document mentionne l’identité de l’assureur, les activités couvertes, la période de validité et le numéro de contrat. Un artisan qui refuse de la fournir ou qui présente une attestation expirée doit être écarté.
Assurance dommages-ouvrage : le complément côté maître d’ouvrage
La garantie décennale protège le maître d’ouvrage, mais c’est l’assurance dommages-ouvrage qui lui permet d’obtenir une indemnisation rapide sans attendre qu’un tribunal détermine les responsabilités. Imposée par la loi Spinetta du 4 janvier 1978, cette assurance est souscrite par le maître d’ouvrage avant l’ouverture du chantier.
En pratique, l’assurance dommages-ouvrage finance les réparations sous quelques mois, puis l’assureur se retourne contre le constructeur responsable. Sans cette assurance, le particulier doit engager une procédure judiciaire qui peut durer plusieurs années avant d’obtenir réparation.
Le coût de l’assurance dommages-ouvrage représente généralement un pourcentage du montant total des travaux. Elle reste peu souscrite par les particuliers malgré son caractère obligatoire, ce qui les expose à des délais d’indemnisation longs en cas de sinistre couvert par la décennale.
La garantie décennale ne couvre ni l’usure normale, ni les dommages causés par le maître d’ouvrage lui-même, ni les événements de force majeure (tempête, séisme) relevant d’autres régimes d’assurance. Pour obtenir rapidement un tarif adapté à votre activité ou vérifier votre couverture actuelle, remplissez le formulaire de devis gratuit : un professionnel vous rappelle sous 48 heures pour analyser votre situation.